 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
来源:CFC商品策略研究
作者 | 中信建投期货研究发展部
研究员:田亚雄
期货交易咨询业务资格:证监许可〔2011〕1461号
本报告完成时间 | 2026年9月14日
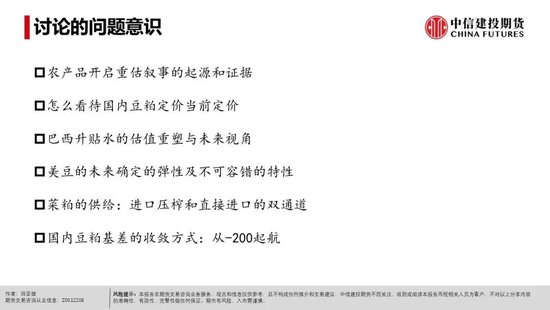
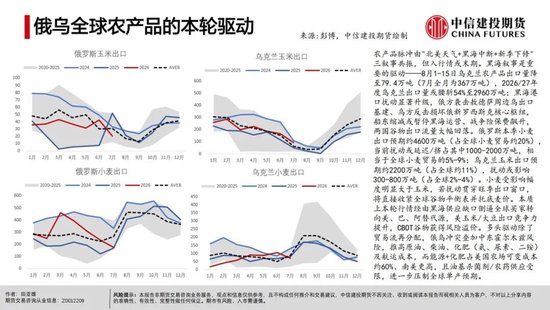
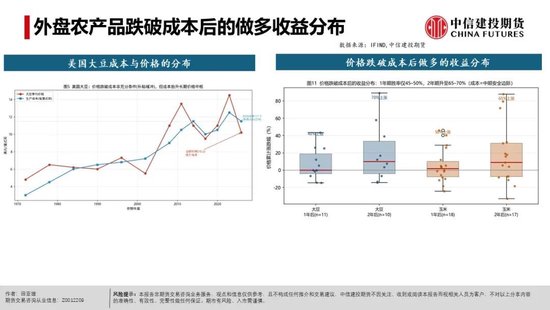
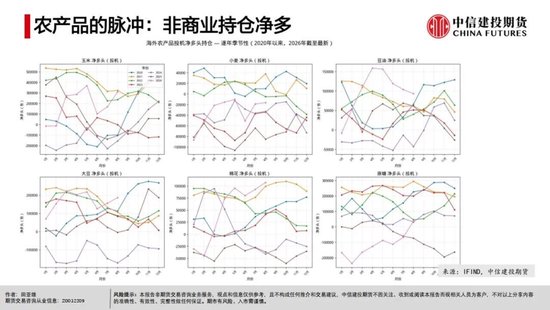
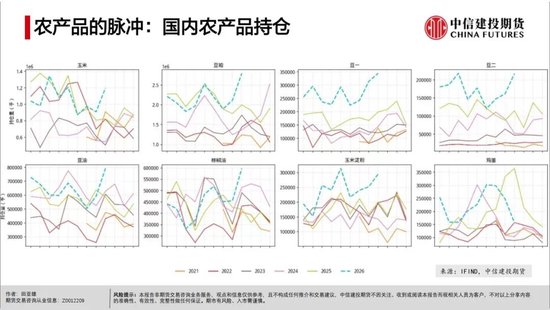
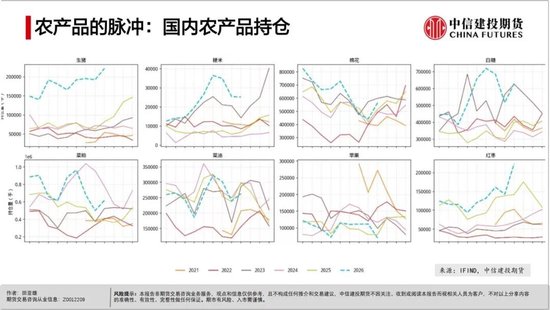
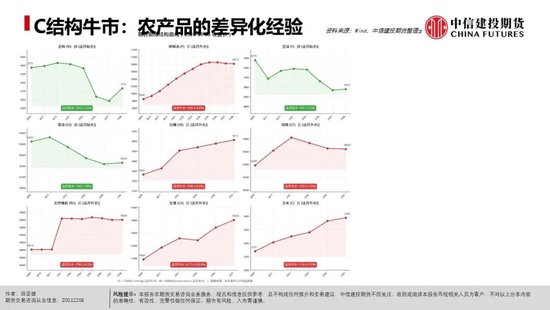
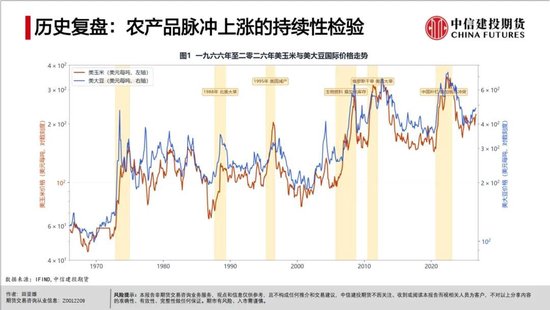
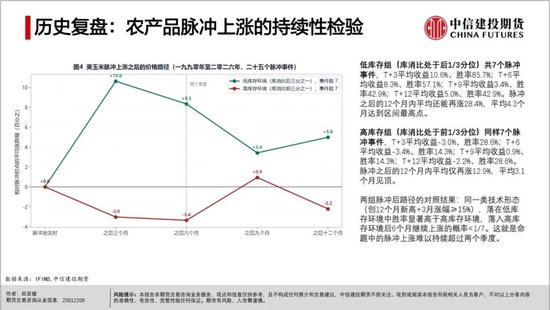
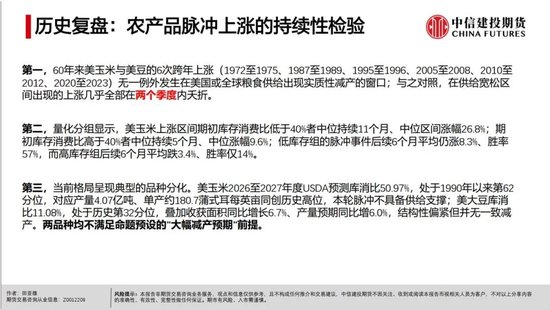
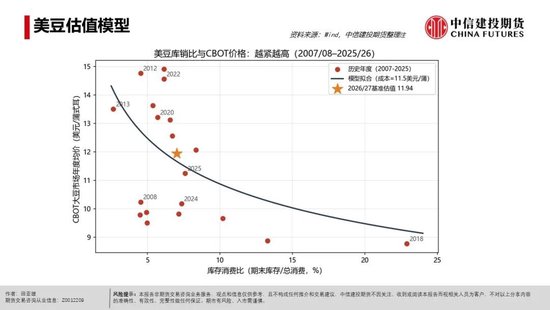
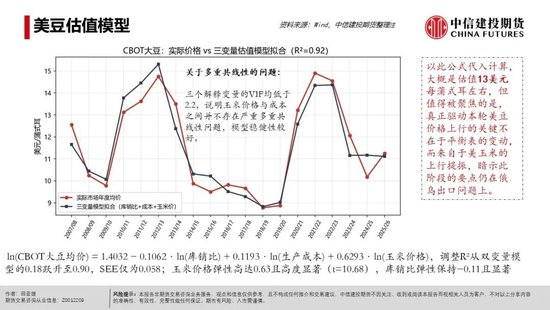
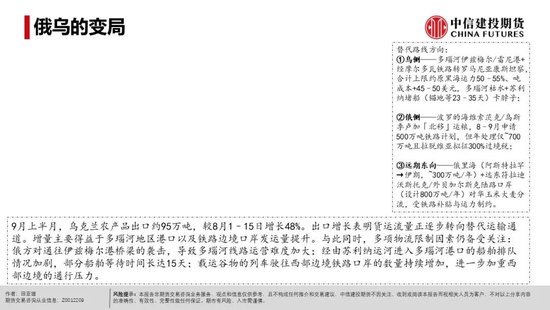
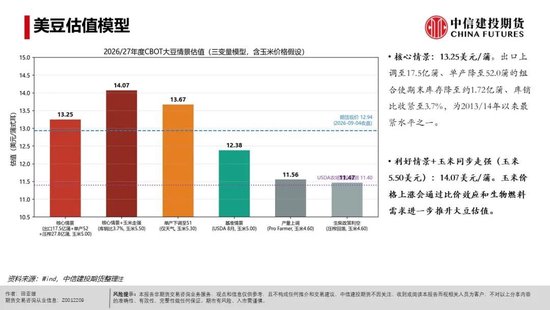
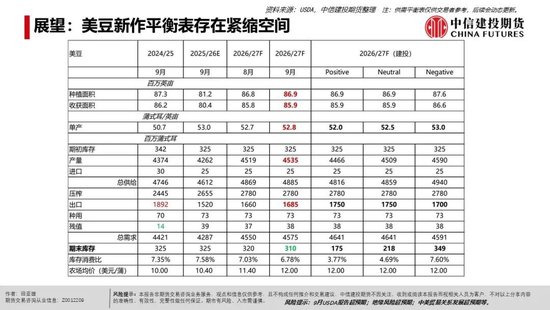
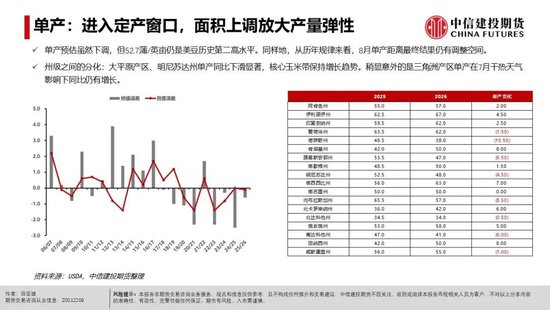
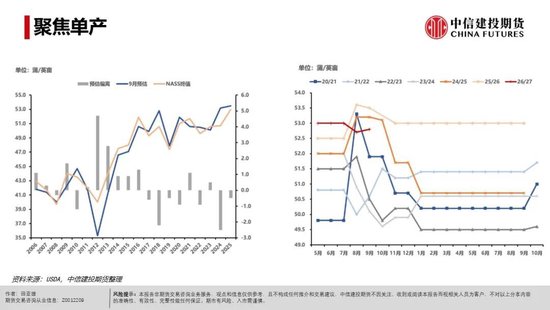
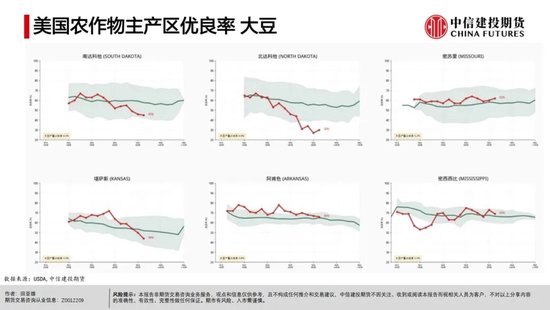
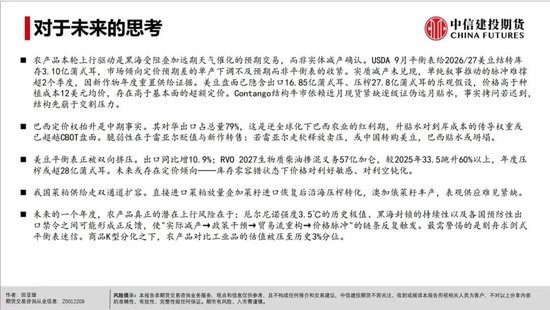
农产品本轮上行驱动是黑海受阻叠加远期天气催化的预期交易,而非实体减产确认。USDA9月平衡表给2026/27美豆结转库存3.10亿蒲式耳,市场倾向定价预期差的单产下调不及预期而非平衡表的收紧。实质减产未兑现,单纯叙事推动的脉冲难撑超2个季度,因新作物年度重置供给证据。美豆盘面已隐含出口16.85亿蒲式耳、压榨27.8亿蒲式耳的乐观假设,价格高于种植成本12美元均价,存在高于基本面的超额定价。Contang0结构牛市依赖近月现货紧缺逐级证伪远月贴水,事实拷问若迟到,结构先崩于交割压力。
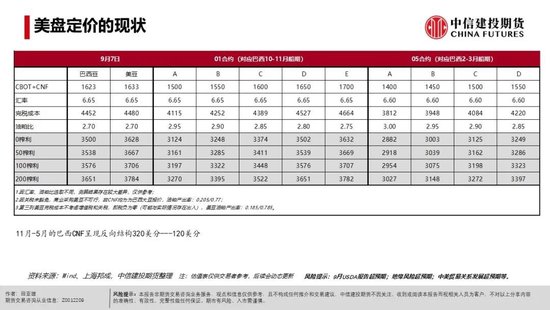
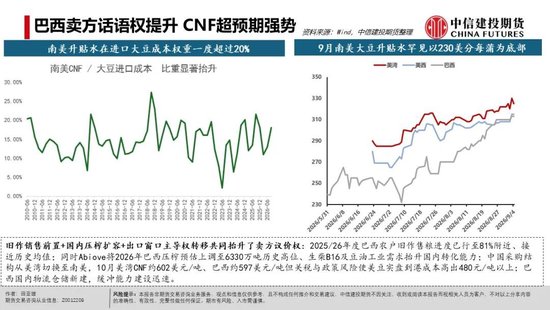
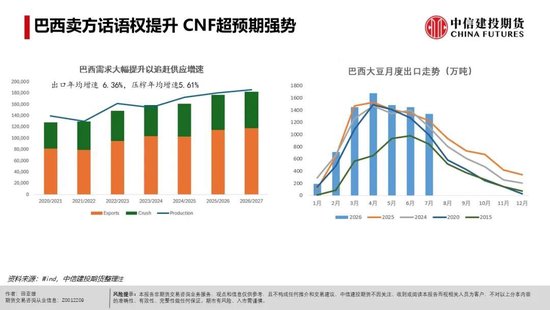
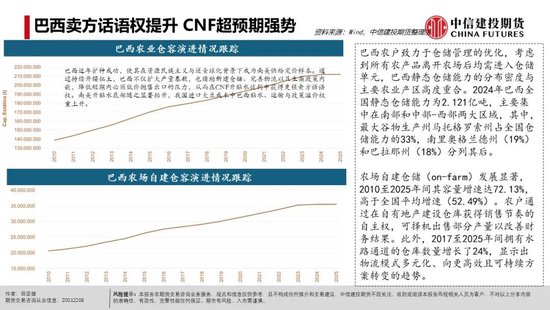
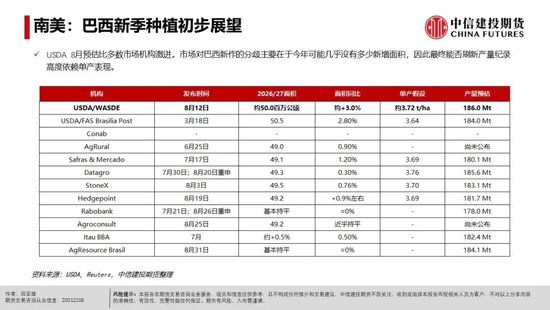
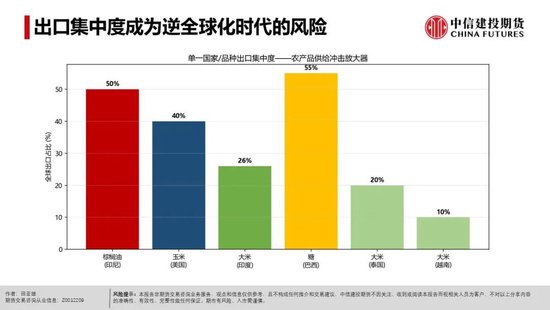
巴西定价权抬升是中期事实。其对华出口占总量79%,这是逆全球化下巴西农业的红利期,升贴水对到岸成本的传导权重或已超越CBOT盘面。脆弱性在于雷亚尔贬值与新作转售:若雷亚尔走软释放卖压,或中国转购美豆,巴西贴水或坍塌。
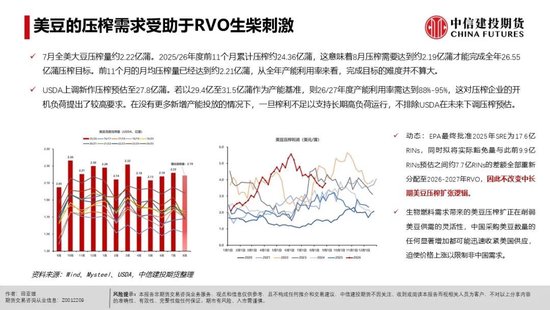
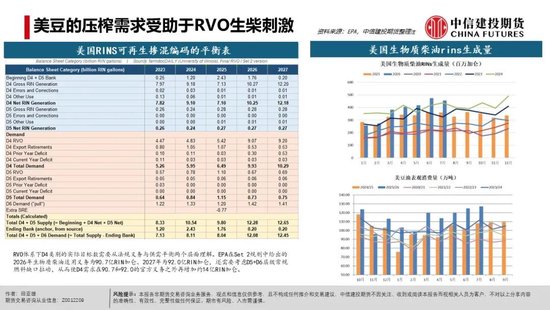
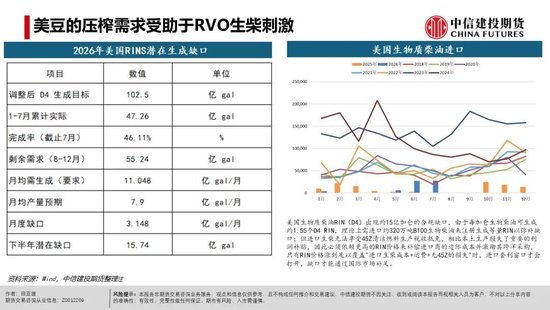
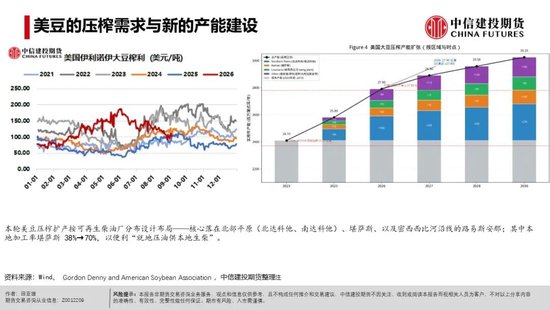
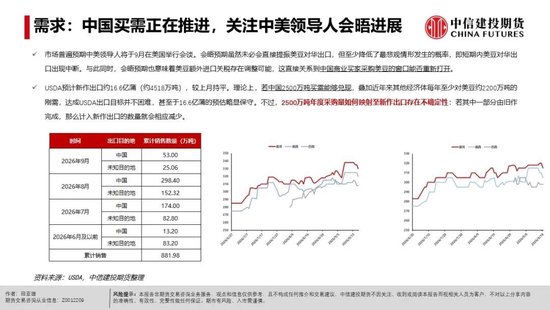
美豆平衡表正被双向挤压。出口同比增10.9%;RV02027生物质柴油掺混义务57亿加仑,较2025年33.5跳升60%以上,年度压榨或超28亿蒲式耳。未来或存在定价倾向--库存零容错状态下价格对利好敏感、对利空钝化。
我国菜粕供给走双通道扩容。直接进口菜粕放量叠加菜籽进口恢复后沿海压榨转化,澳加俄菜籽丰产,表观供应难见紧缺。未来的一个年度,农产品真正的潜在上行风险在于:厄尔尼诺强度3.5°C的历史极值、黑海封锁的持续性以及各国预防性出口禁令之间可能形成正反馈,使“实际减产一政策干预贸易流重构价格脉冲”的链条反复触发。最需警惕的是刻舟求剑式平衡表迷信。商品K型分化之下,农产品对比工业品的估值被压至历史3%分位。
研究员:田亚雄
期货交易咨询从业信息:Z0012209
新浪合作平台中信建投期货开户 安全有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:赵思远
倍加网配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯